把每根柱拆回真实成交
按价格档聚合买卖量、Delta、Volume 与成交笔数,并用对角失衡、堆叠失衡、POC、Value Area、零打印和吸收标记阅读主动性与承接。
Bid × Ask、Delta、Volume、Trades 多种内容模式逐柱 Delta、累计 CVD 与价量过滤从概览到数字 Footprint 的自适应细节层级
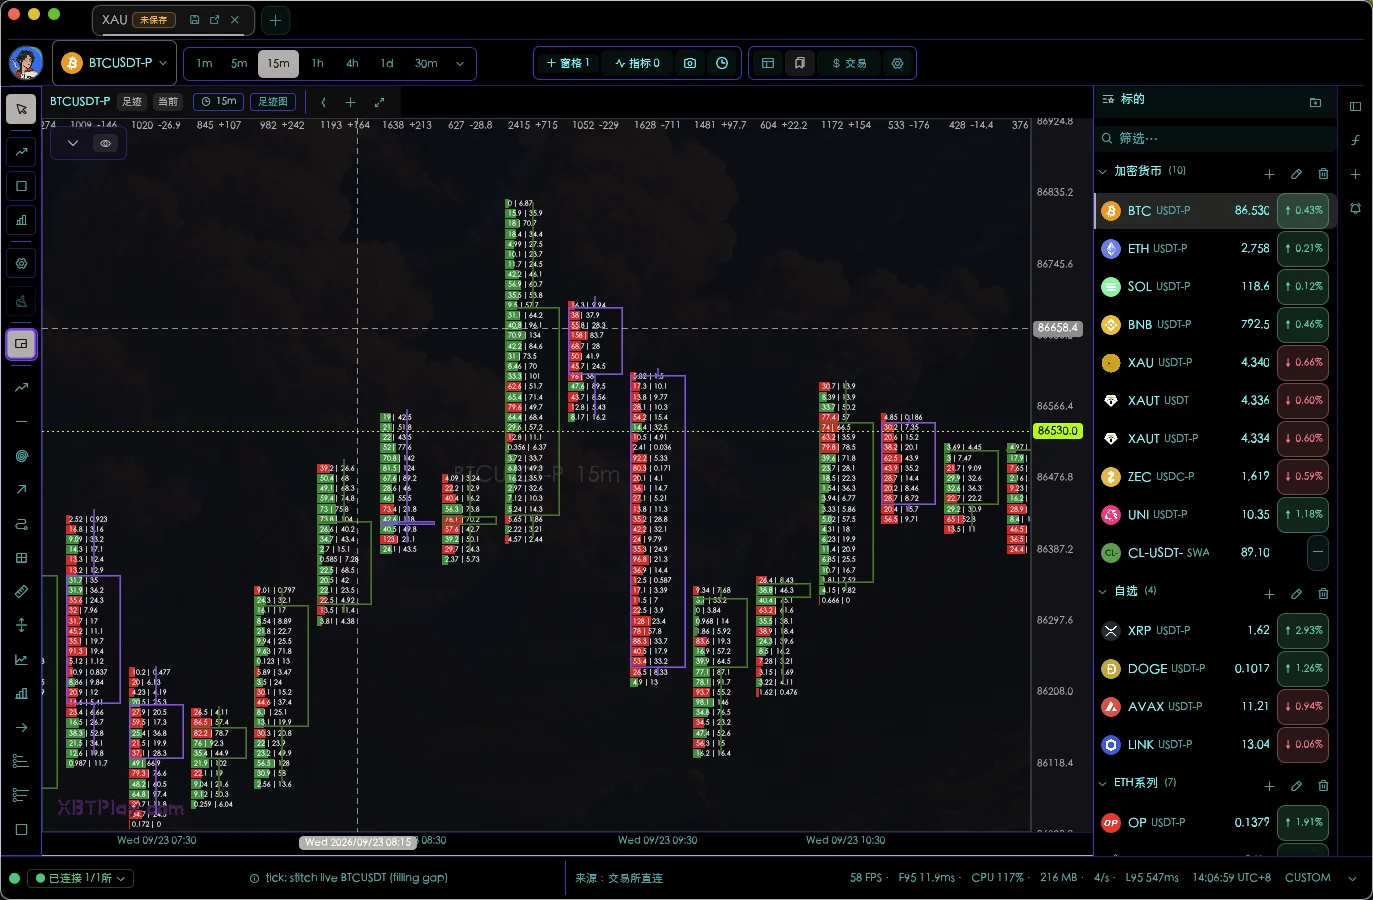
XBTPlay 把逐笔成交、Footprint、No-Time 非时间图、盘口深度、市场轮廓、交易工作台、回放与策略研究放进同一个工作区,让分析、执行与复盘使用同一套数据语义。
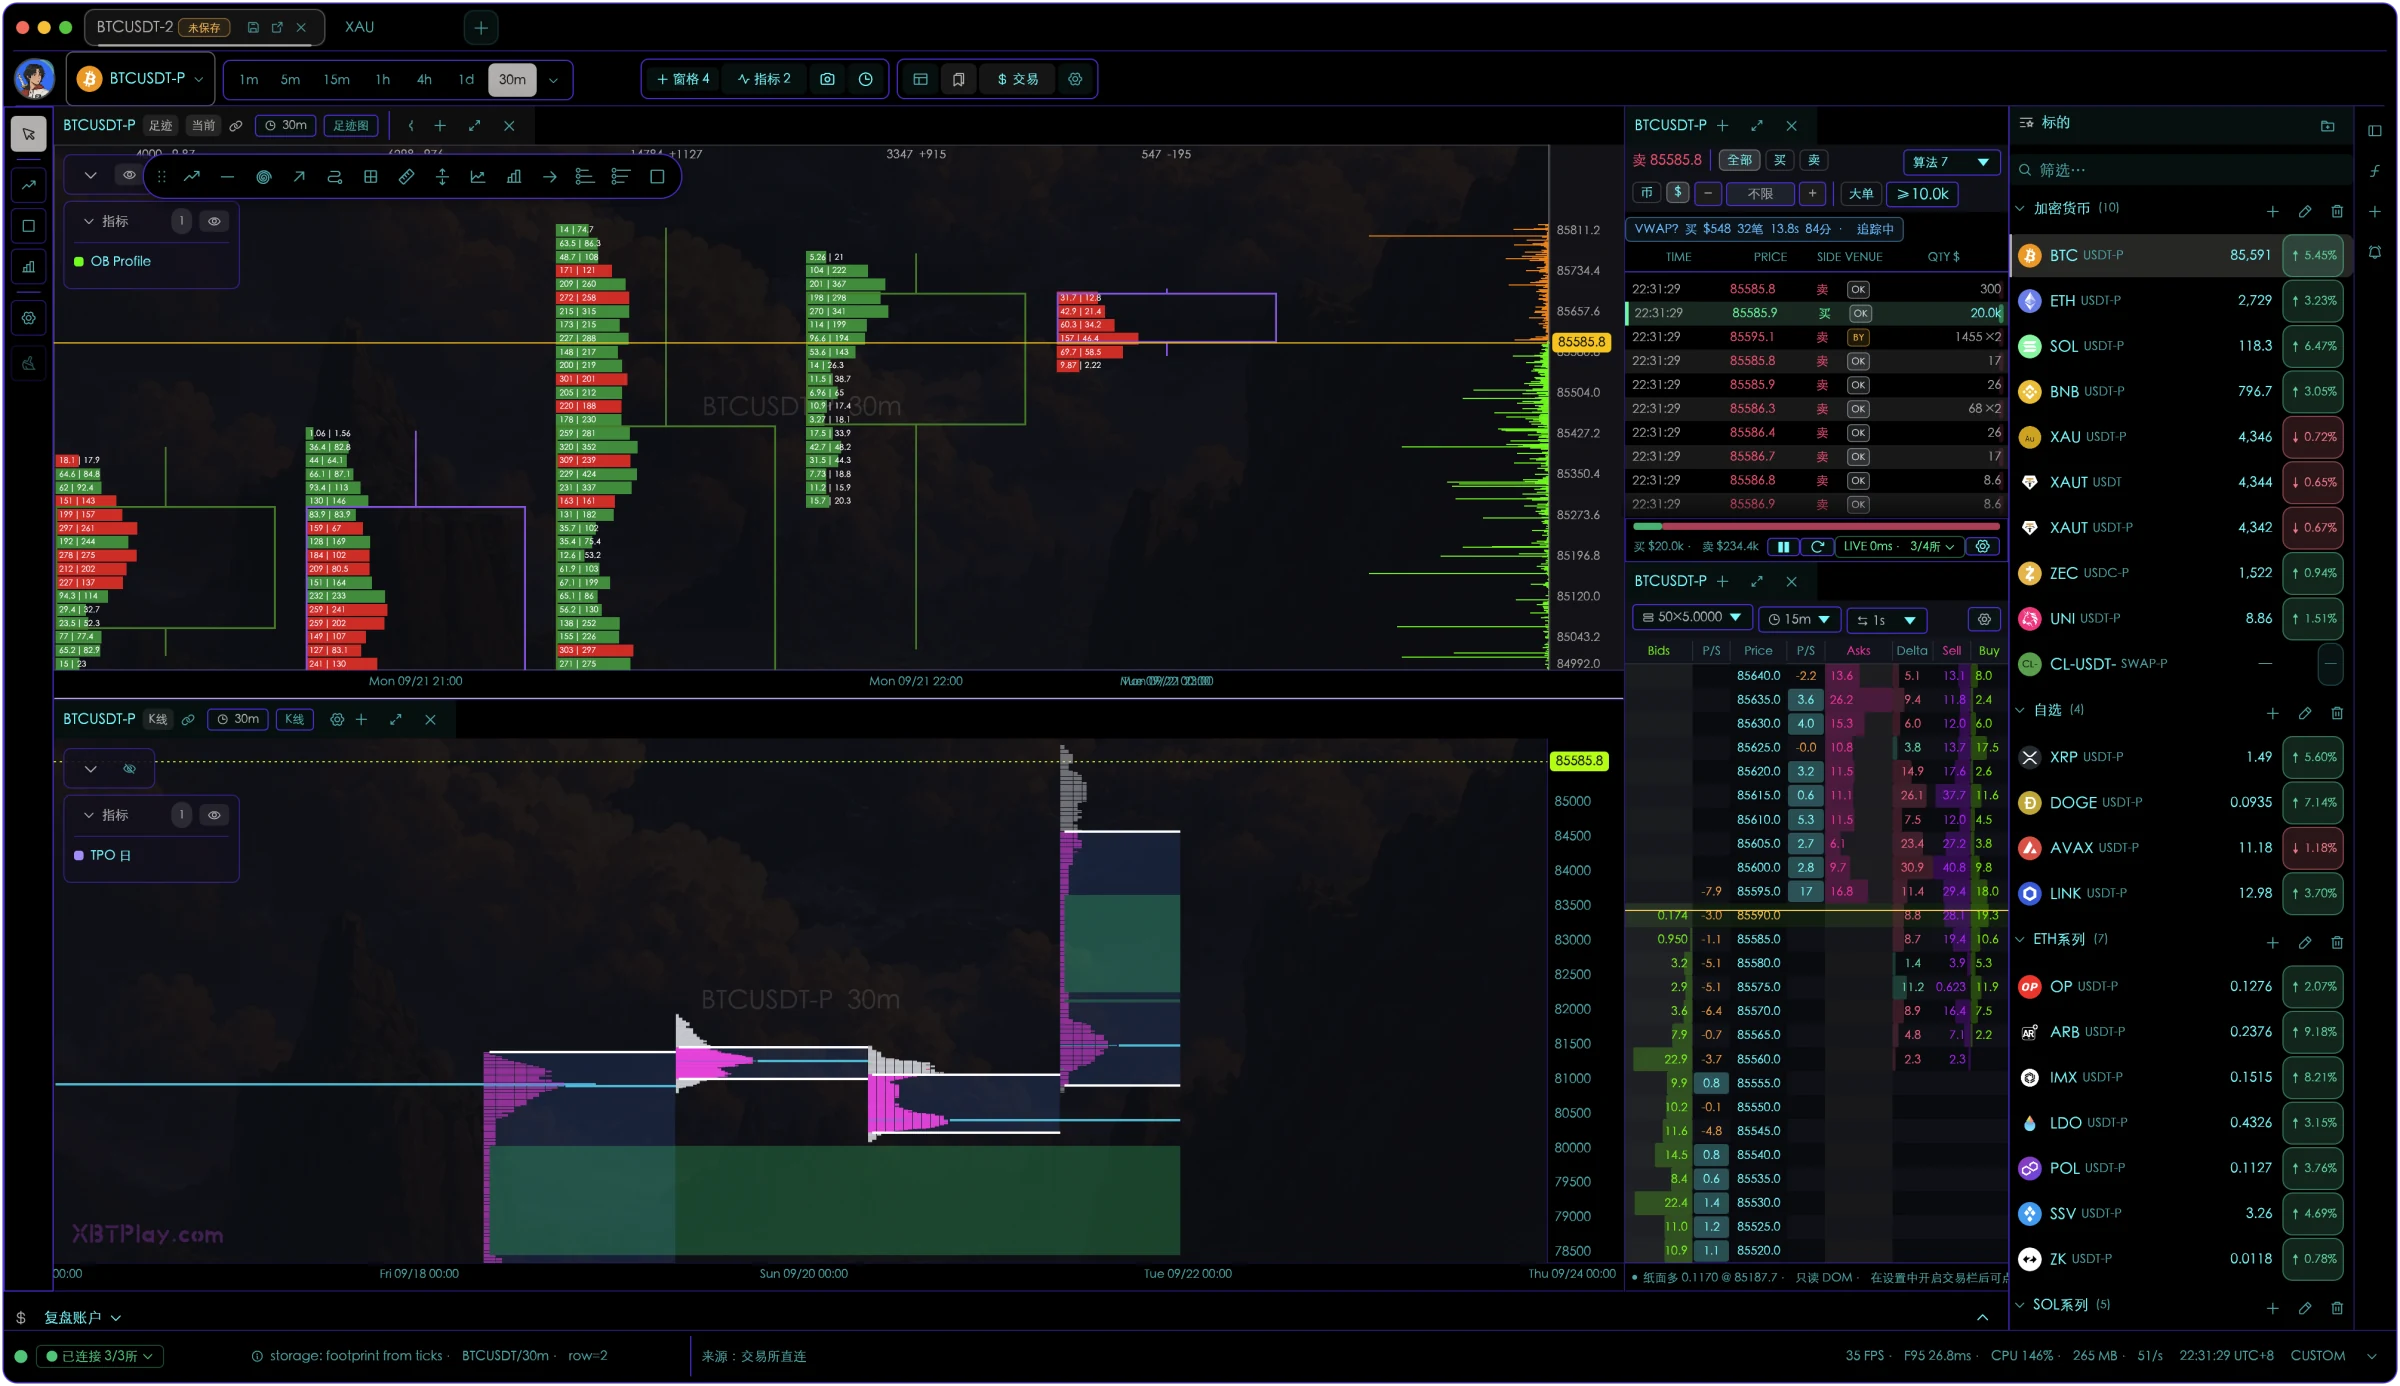
上涨可能来自主动买盘持续扫单,也可能只是卖盘撤走;下跌中也可能正在发生吸收。把每个价位的成交与主动方向展开,才能判断价格运动是否得到订单流支持。
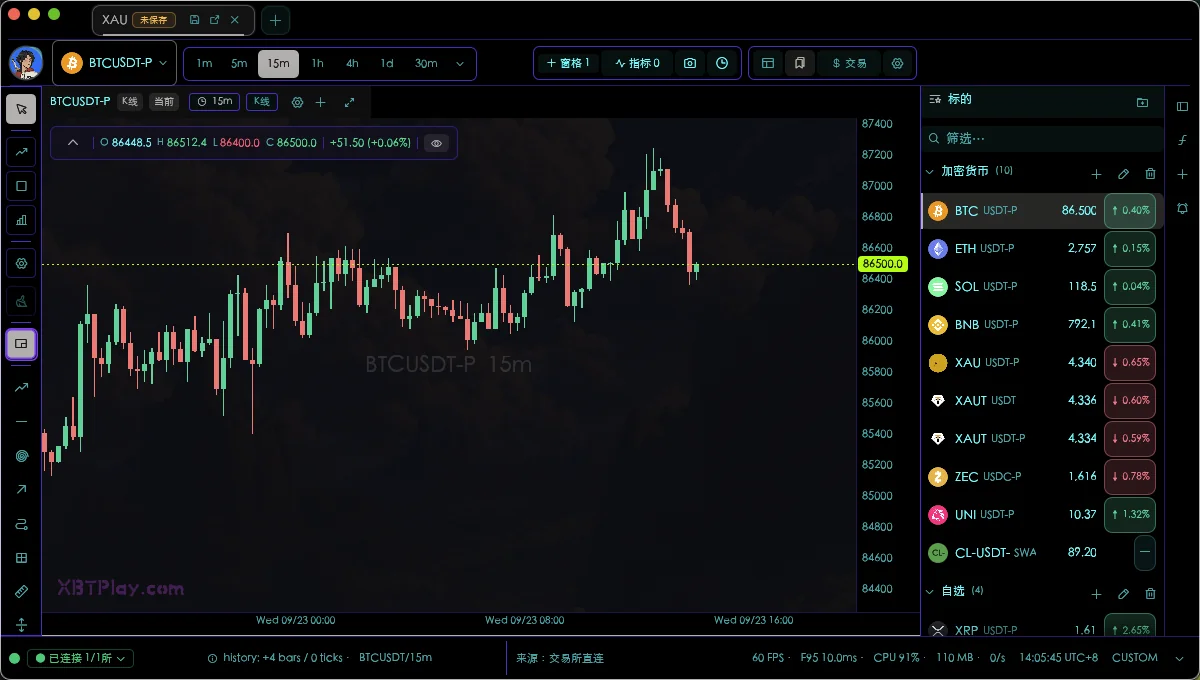
同一工作区内读取价格、成交、盘口与价值分布;图表、窗格、十字线和时间范围可以联动,减少切换工具造成的信息断层。
按价格档聚合买卖量、Delta、Volume 与成交笔数,并用对角失衡、堆叠失衡、POC、Value Area、零打印和吸收标记阅读主动性与承接。
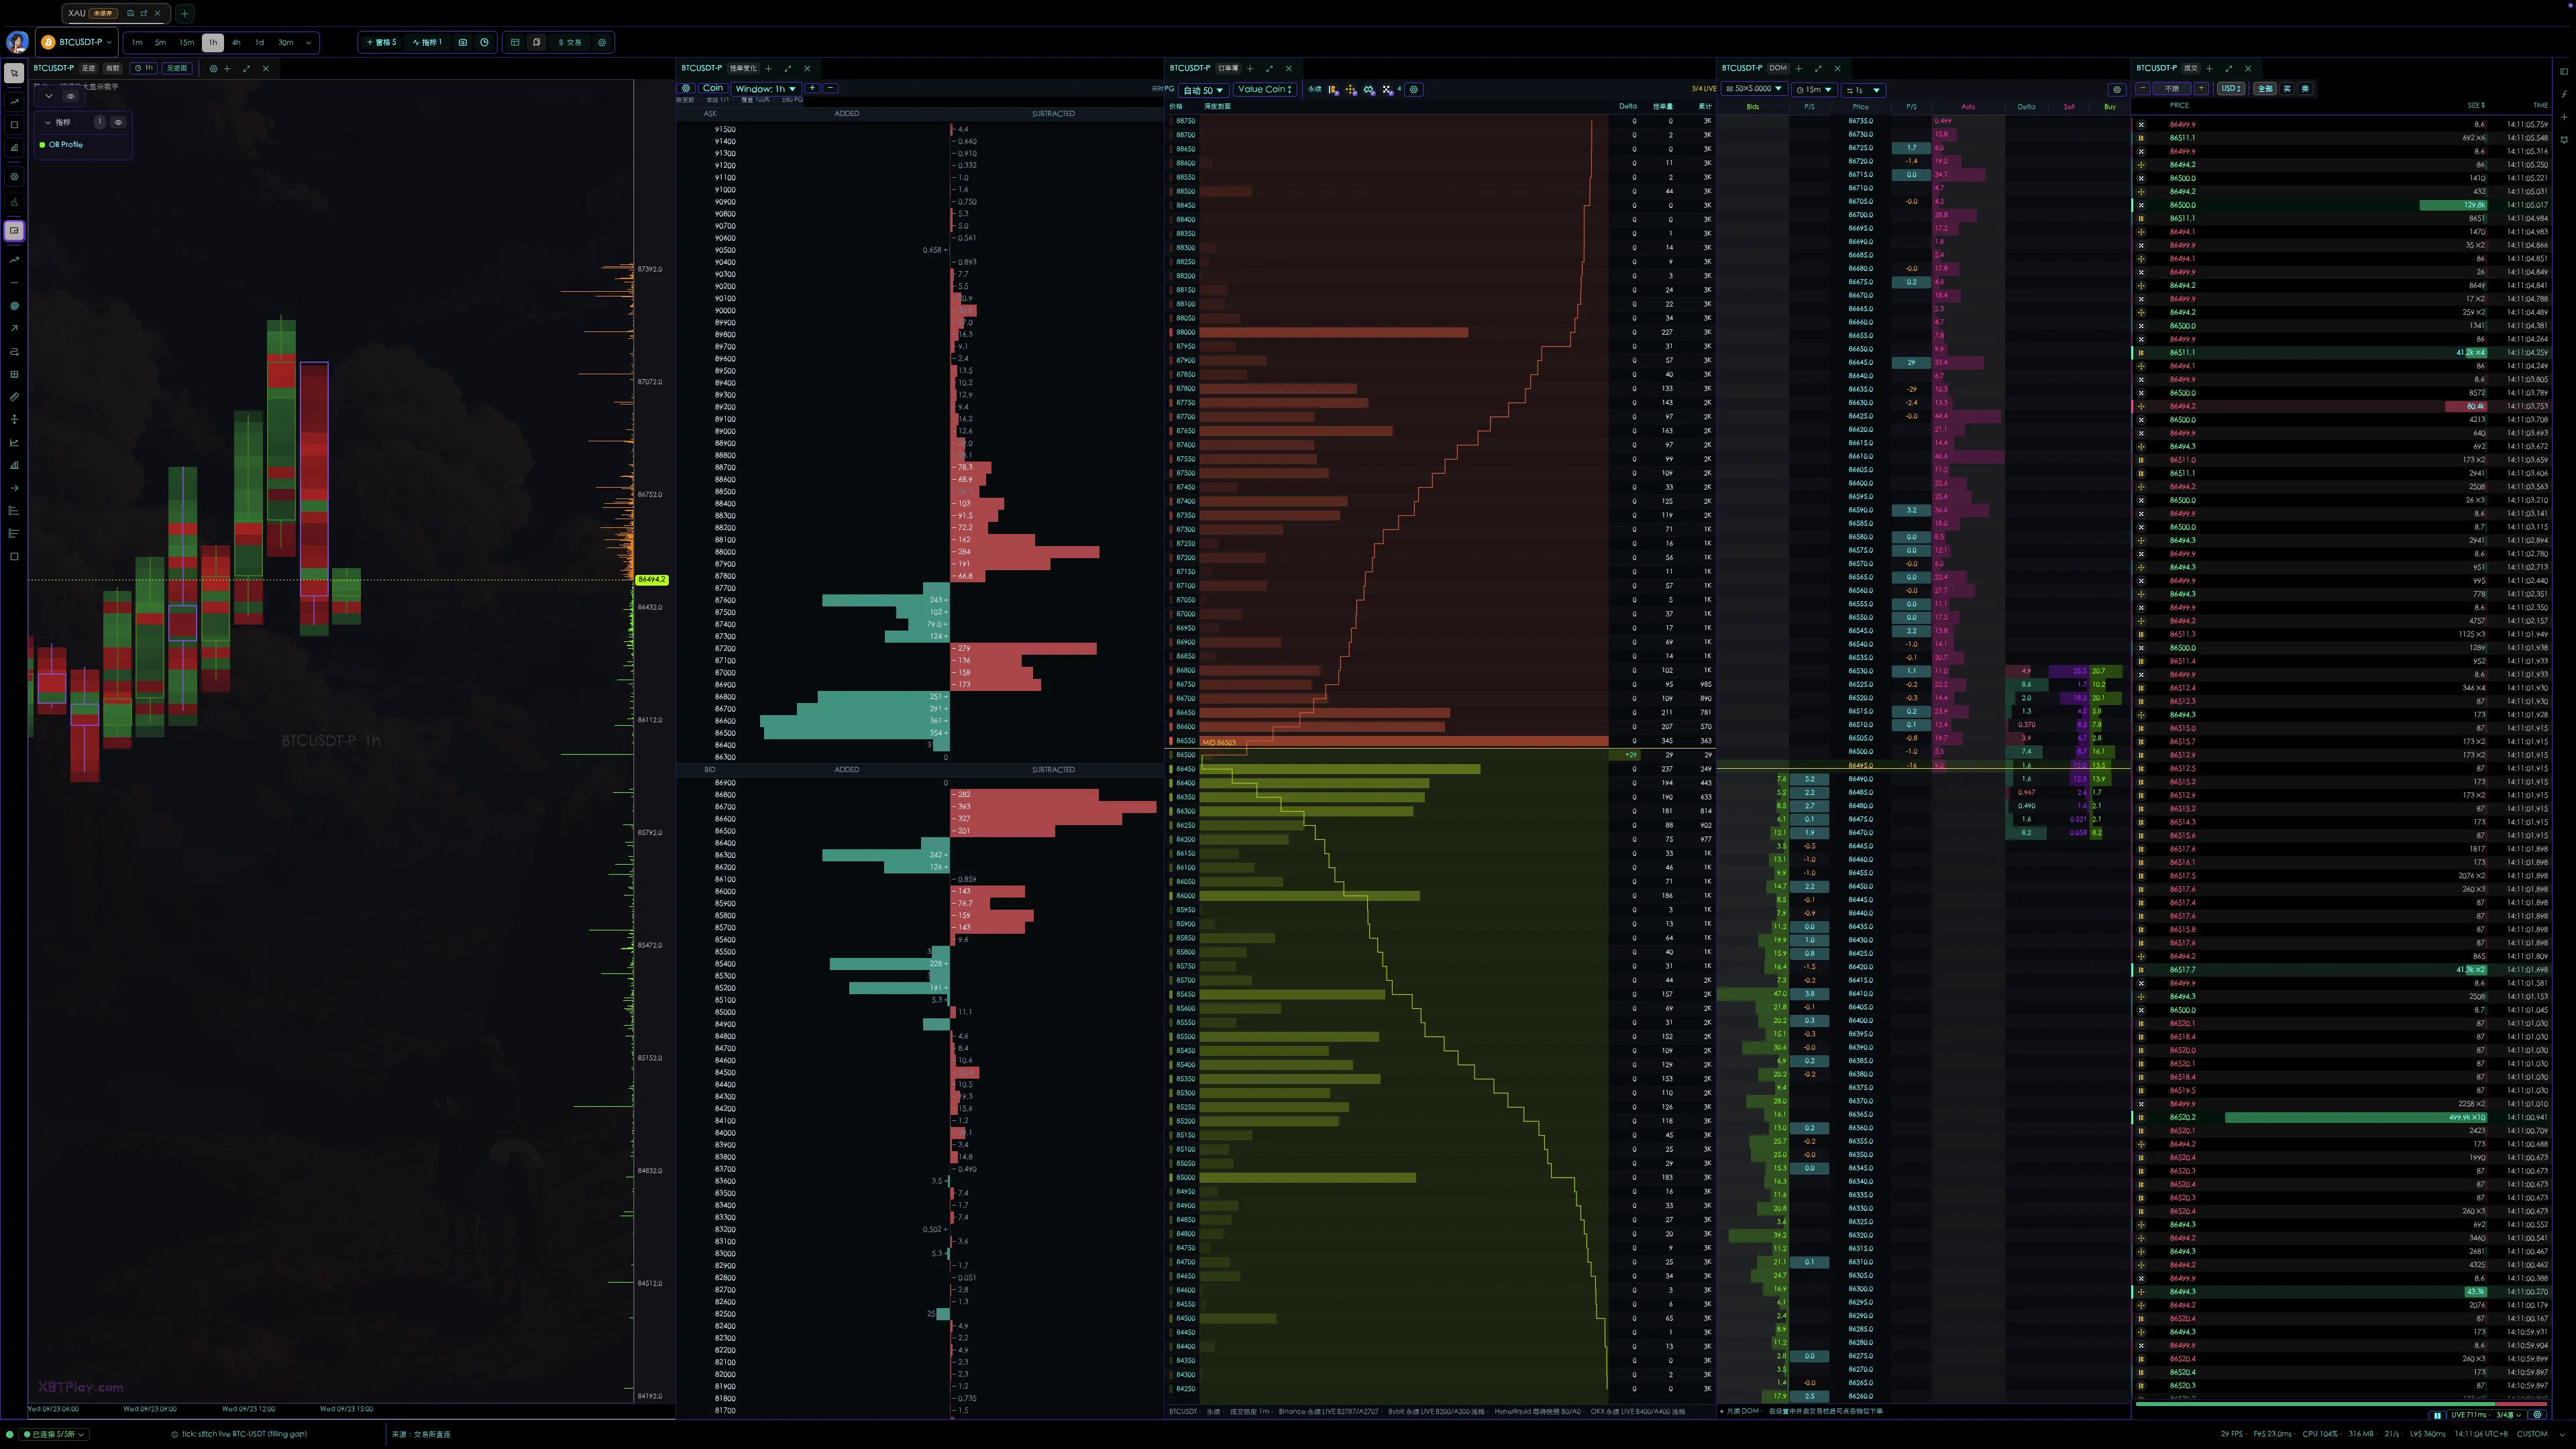
在同一工作区查看 DOM、Time & Sales、订单簿变化(OBC)与盘口轮廓(OBP),帮助区分已经成交的主动行为与仍在盘口中的挂单意图。
通过 TPO、Volume Profile 和 VWAP 描述市场接受与拒绝的位置,把微观成交放回日、周、月或季度的结构中理解。
历史 Tick 与图表回放保留订单流上下文;多账户模拟交易把佣金和点差纳入结果,让复盘不只停留在截图。
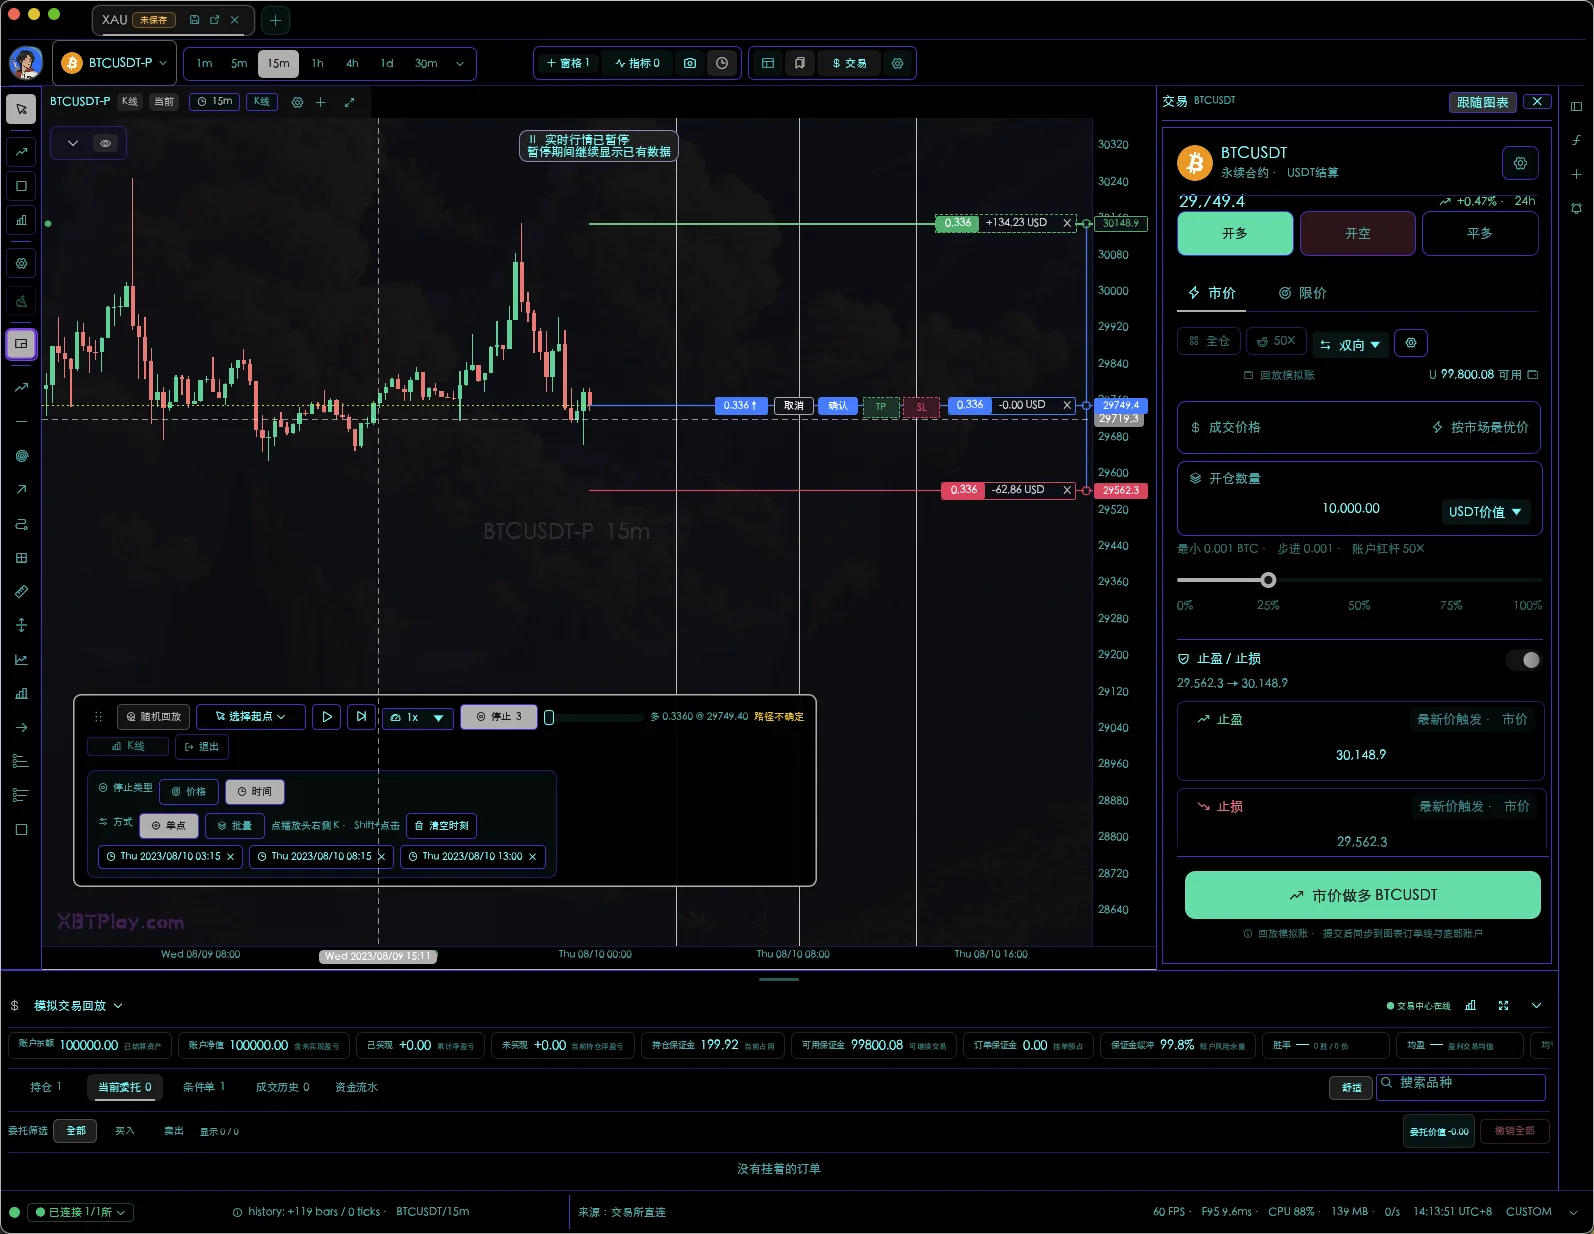
No-Time 图表用市场活动而不是时钟决定何时形成新柱;交易工作台把同一份行情继续连接到下单、持仓、保护单与账户记录。
所有非时间图都从逐笔成交重建,并在历史回填与实时成交之间保持连续。低活跃时不制造空转柱,高活跃时也不会把大量信息挤进固定时间窗口。
当前可用通道是本地模拟交易:交易面板、图表订单线与底部账户记录共享同一账本;回放启用时自动切入独立的回放模拟账,避免污染日常练习记录。
交易边界:Binance、Bybit、OKX、Bitget 实盘连接仍为预留目录,当前版本只开放本地模拟撮合,不触达交易所 API Key。
XBTPlay 的重点不是堆叠更多指标,而是让市场背景、触发条件、模拟执行与回测结果使用一致的数据语义。
用 TPO、VP、VWAP 和结构高低点定义价值、平衡与关键位置。
通过价格提醒和订单流提醒,避免在非关键位置持续盯盘。
联合 Footprint、CVD、Tape、DOM 与热力图检查主动性和承接。
使用模拟账户记录订单、成交、佣金与点差,练习一致的执行流程。
在历史回放中复盘决策,再用 Rhai 策略和 Rust 账本验证统计表现。
当前重点覆盖 Binance、Bybit、OKX 与 Hyperliquid。实时数据来自交易所或采集服务,历史 Tick 按小时归档并在本地聚合为用户当前需要的 Footprint 行宽。
同一标的同步 K 线、逐笔成交与深度数据;订阅去重、批处理与连接状态让多个窗格共享一套稳定数据流。
本地 Tick 缓存、小时归档、缺口缝合与数据来源状态共同工作;缺失、部分或合成数据不会被静默伪装成完整订单流。
软件功能、IND 官方指标和 Rhai 开发文档使用独立入口,不再混在同一分类里。
No-Time、Footprint、警报、回放、模拟交易、工作区和数据连接。
只介绍 IND 官方目录中的 Delta、CVD、TPO、VWAP、SMA、RSI 等项目。
面向用户的语法参考、API 使用案例,以及面向 AI 的脚本契约和调试流程。
以下能力来自当前代码与运行路径,不包含未经实现验证的定价、CME 行情或实盘交易承诺。
从价格、成交、深度与价值分布建立完整市场上下文。
在不提前看到结果的条件下重走行情,并记录模拟执行。
把指标、策略与 Agent 查询接入受预算、权限和版本控制保护的环境。
v0.1.5 已提供 Windows 与 macOS 便携版本;授权方式与价格将在商业发布时单独公布。
安装包通过 XBTPlay 独立下载服务分发,不需要 GitHub 账号。普通用户下载桌面版;指标作者、CI 和 Agent 集成再下载 CLI 工具包。
x64 便携版,解压后直接运行 XBTPlay。
下载 Windows 版适用于 macOS 13+,支持 M1、M2、M3、M4 及后续 Apple 芯片。
下载 macOS 版独立 CLI 包包含 flowgrid-script、flowgrid-backtest 和 flowgrid-mcp;Windows 文件使用 .exe。
需要校验文件?访问 SHA-256 清单。Windows 当前为未签名便携版;macOS 当前为 ad-hoc 签名版本。
时间 K 线按固定分钟数切柱;Tick、Volume、Range 与 Renko 分别按成交笔数、成交量、价格区间或砖块规则切柱。它们更强调市场活动密度,适合观察成交节奏、波动扩张和结构变化。
当前开放的是本地模拟交易,支持市价与限价、开仓和平仓、多空持仓、止盈止损、只减仓、分批平仓、多模拟账户,以及手续费、点差、滑点和杠杆参数。实盘经纪商连接已预留,但尚未上线。
K 线保留了开高低收,但压缩了形成过程。XBTPlay 继续展示每个价位的主动买卖、成交量、Delta、POC、失衡,以及盘口深度和逐笔成交,让你能验证价格运动背后的参与者行为。
当前代码重点覆盖加密货币与 CFD 研究工作流,已接入 Binance、Bybit、OKX 与 Hyperliquid 的 K 线、成交流和深度数据。官网不把尚未验证的 CME 能力写成现有功能。
不是。市场回放用于按时间重新经历历史行情并训练决策;策略回测使用因果 Rhai 策略和 Rust 撮合账本,在明确的费用、滑点、订单与持仓规则下生成统计结果。
不能。当前本地 MCP 以市场读取、分析、指标管理和回测为主,不提供实盘下单、撤单、账户修改或密钥读取。模拟交易与回测也不会触达真实交易所账户。
市场与 Agent 查询会返回 complete、partial 或 empty 等质量状态,并区分真实、部分与合成数据。方向成交缺失时,Delta 和 CVD 不会被静默填成看似有效的零值。
不需要。官网通过 download.xbtplay.com 直接提供 Windows 10/11 x64 和 macOS 13+ Apple Silicon 桌面包。CLI 工具单独提供,适合指标作者、CI 与本地 Agent 集成。